
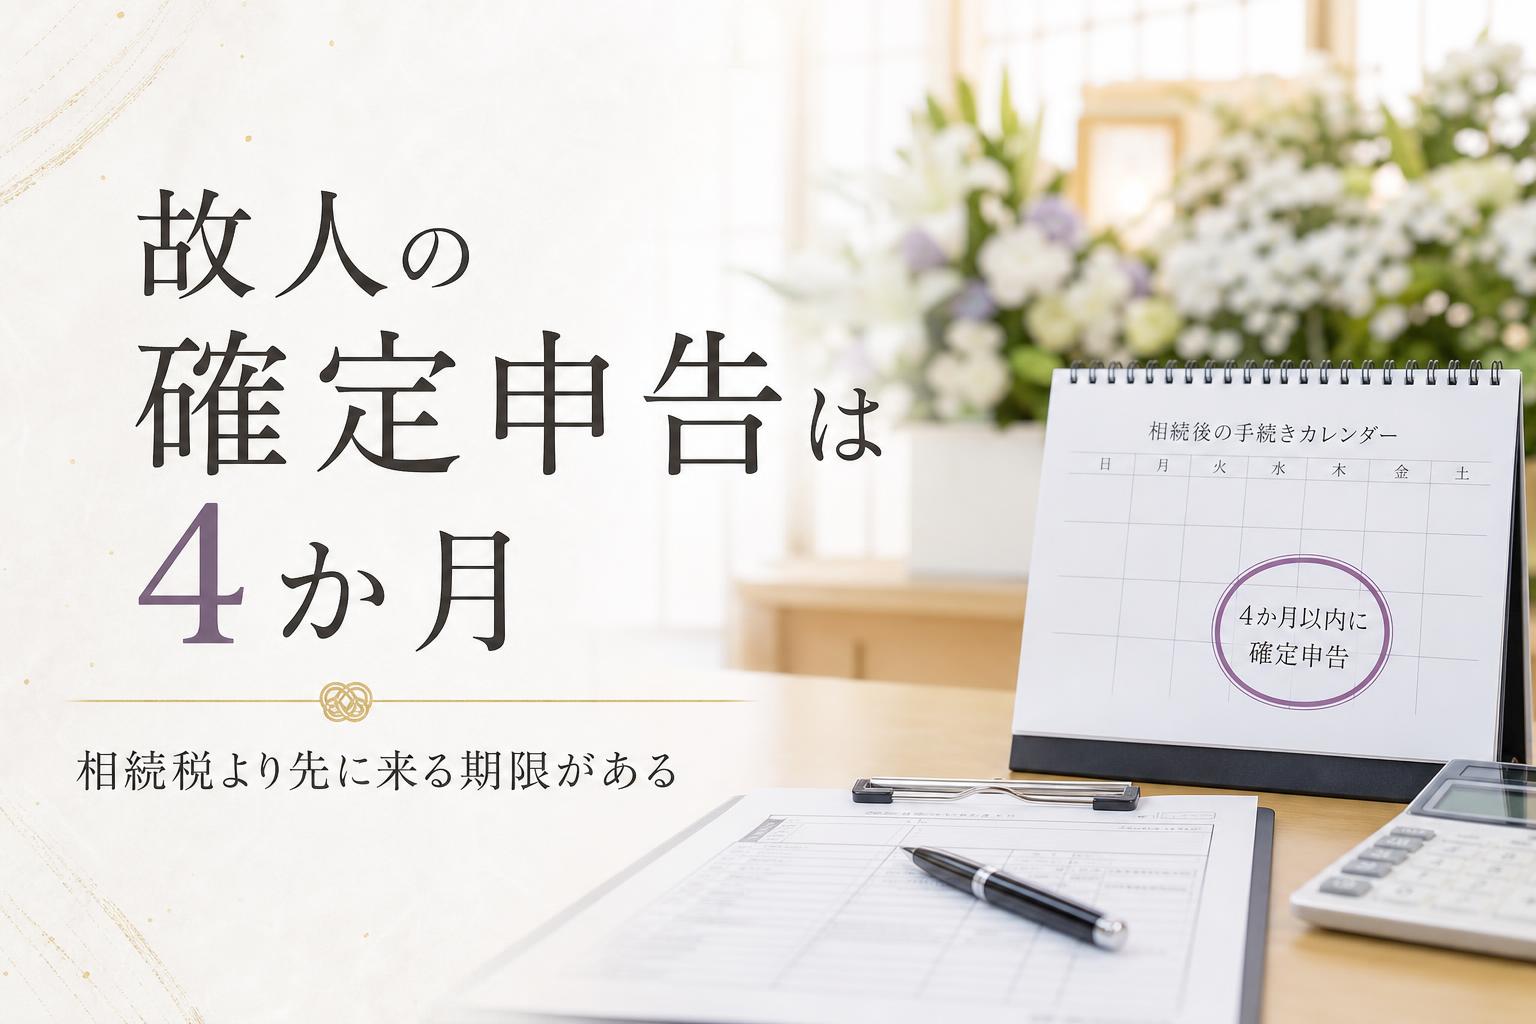
身内を亡くした直後は、相続税の「10か月」という期限ばかりが気になるかもしれません。でも、実はその前に、もうひとつ別の期限があります。
これは、慌てさせるための話ではありません。何が、いつまでに必要なのかを、順番に整理していきます。
 相談者
相続税の申告は10か月以内だと聞いて、少し安心していました。まだ時間があると思っていたのですが、違うのでしょうか。
誤解その1|「確定申告は亡くなった人には関係ない」は間違い
故人が生前、所得を得ていた場合、死亡した年の所得についても申告が必要です。これを「準確定申告」といいます。
国税庁の案内によれば、相続人が、1月1日から死亡した日までに確定した所得金額および税額を計算して申告と納税をしなければならないとされています(国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」)。
年の途中で亡くなった場合に限らず、前年分の確定申告を済ませないまま亡くなったケースもあります。この場合は、前年分と本年分の両方を同じ期限内に申告することになります(同資料)。
誤解その2|「10か月あるから、4か月はまだ先」ではない
準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内です(国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」)。
相続税の申告期限である10か月より、先に到来する期限だということになります。葬儀や各種手続きに追われているうちに、気づけば4か月が迫っている、という状況は十分に起こり得ます。
提出先は、被相続人の死亡当時の納税地を所轄する税務署長です(同資料)。どこの税務署でもよいわけではない、という点も見落とされやすいところです。
なぜこの仕組みになっているのか|所得税は「1年分」を区切って計算する制度だから
所得税は、毎年1月1日から12月31日までの1年間に生じた所得について計算し、翌年の2月16日から3月15日までの間に申告と納税をする制度です(国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」)。
この区切りの途中で本人が亡くなると、本来なら本人が行うはずだった申告を、相続人が代わりに行う必要が出てきます。それが準確定申告です。
相続人が複数いる場合は、各相続人が連署して申告書を提出するのが原則です。ただし、他の相続人の氏名を付記して、各人が別々に提出することもできます。この場合、申告書を提出した相続人は、他の相続人に申告内容を通知しなければならないとされています(同資料)。
相続税の申告が「相続財産全体」に対するものであるのに対し、準確定申告は「故人が生きていた期間の所得」に対するものです。対象にしているものが違うため、期限も別に設定されている、という構造になっています。
図:相続後に来る2つの申告期限の違い
| 手続き | 期限 | 提出先 |
|---|---|---|
| 準確定申告(所得税) | 知った日の翌日から4か月以内 | 被相続人の死亡当時の納税地の税務署長 |
| 相続税の申告 | 10か月以内(一般に知られる期限) | 所轄税務署 |
出典:国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」
 運営者:Akiko.O
控除の扱いにも「死亡日まで」という区切りがある
医療費控除は、死亡の日までに故人が支払った医療費が対象です。死亡後に相続人が支払った分は含められません。社会保険料控除や生命保険料控除なども同じ考え方で、死亡の日までに本人が支払った額が対象になります。配偶者控除や扶養控除の判定も、死亡の日の現況で行われ、月割計算はしません。細かい点ですが、申告書を作る段階でつまずきやすいところです。
今、確認しておきたいこと
まず確認したいのは、故人に申告の必要な所得があったかどうかです。給与所得者で年末調整が済んでいた場合など、申告が不要なケースもあります。判断に迷う場合は、税務署や税理士に相談することになります。
相続人が複数いる場合は、誰がどのように申告を行うかを早めに話し合っておくと、後の手続きがスムーズです。連署で提出するか、別々に提出して通知し合うか、どちらの形をとるかを決めておく必要があります。
医療費や保険料の領収書など、死亡の日までの支払いが分かる資料は、早い段階でまとめておくと申告の際に役立ちます。
図:申告前に確かめておきたいこと
- 故人に申告が必要な所得があったか
- 相続の開始を知った日はいつか(期限の起点)
- 前年分の確定申告が済んでいたか
- 相続人は何人いるか、連署か別々提出か
- 死亡日までの医療費・保険料の資料があるか
- 死亡当時の納税地の税務署はどこか
よくある質問
 相談者
相続税とは別に、もっと手前に期限があるとわかって安心しました。まずは兄弟で、誰がどう申告するかを話し合ってみます。
運営者:Akiko.O焦らず、でも早めに
4か月は短いようで、やるべきことを整理すれば十分に間に合う期間です。まずは故人の所得の有無を確認し、相続人同士で役割を決めることから始めてみてください。
まとめ|10か月の前に、4か月の期限がある
相続税の申告期限である10か月は、よく知られています。しかし、その前に、故人の所得税に関する準確定申告という手続きがあり、期限は相続の開始を知った日の翌日から4か月以内です。
提出先は死亡当時の納税地の税務署、相続人が複数なら連署か別提出かを決める必要があります。前年分の申告が未了のまま亡くなった場合も同じ4か月という期限が適用されます。
まず何をいつまでに済ませるべきか、落ち着いて整理することが、この後の手続き全体を楽にします。
無料・10の質問・約2分・名前の入力なし
あなたの「相続・お金のそなえ」は何点?
「はい・いいえ・わからない」で答えるだけで、いまの準備の進み具合が点数で分かります。点数に合わせて、次に読んでおきたい記事もご案内します。
相続・お金そなえ度チェックをはじめる参考・出典
- 国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2022.htm
- 国税庁「所得税及び復興特別所得税の準確定申告書の作成とe-Tax対応について」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/jyunkaku/index.htm