
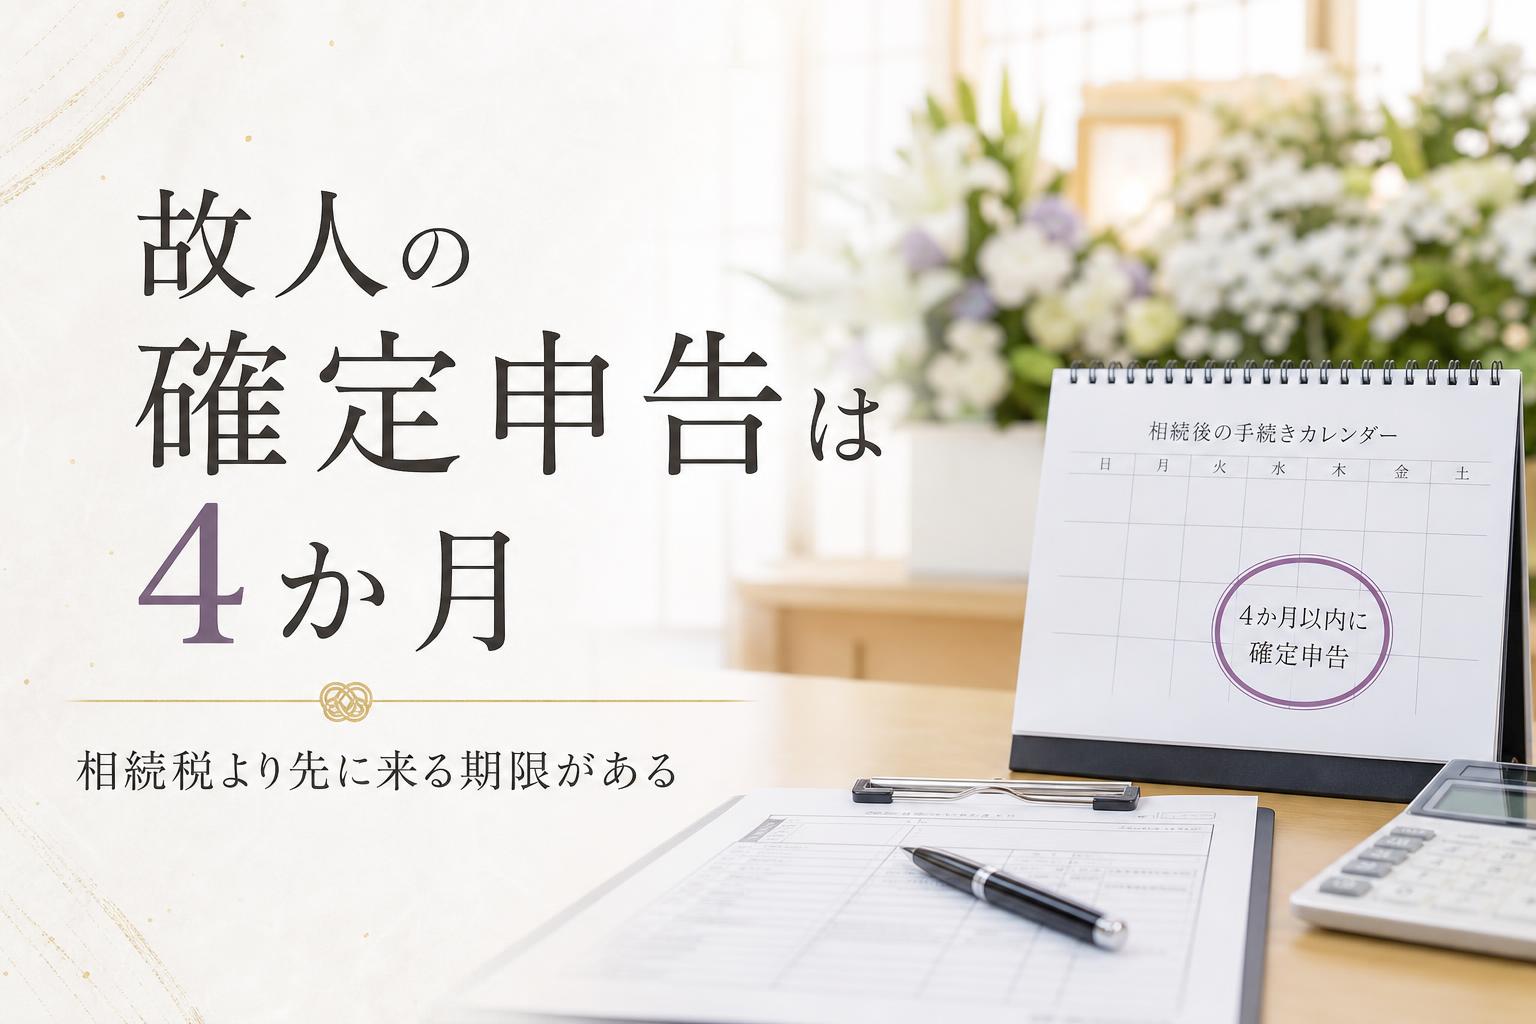
身内を亡くした直後は、相続税の「10か月」という期限ばかりが気になるかもしれません。でも、実はその前に、もうひとつ別の期限があります。
何が、いつまでに必要なのかを、順番に整理していきます。
 相談者
相続税の申告は10か月以内だと聞いて、少し安心していました。まだ時間があると思っていたのですが、違うのでしょうか。
結論:故人の確定申告(準確定申告)は「知った日の翌日から4か月以内」
- 相続税の10か月より先。相続放棄の3か月のすぐ後に来る期限です(国税庁・裁判所)
- 2026年に亡くなった場合、亡くなった日から暦の上の期限までは120〜123日(各月15日の例。計算は当サイト)
- 付表をつけて、故人の死亡当時の納税地の税務署へ出します(国税庁)
- 納める所得税は相続税で差し引ける債務、戻る還付金は相続財産です(国税庁)
- 申告が要るか、だれが出すかの判断は、税務署か税理士に確かめてください
この記事でわかること
- □ 準確定申告の期限の数え方と、亡くなった日別の早見表
- □ 給与だけ・年金だけの人の「申告が要るか」の目安
- □ 相続放棄の3か月・相続税の10か月との順番
- □ 納める税と戻るお金の、相続税での扱い
- □ 付表・委任状・e-Taxなど、出し方と書類
誤解その1|「確定申告は亡くなった人には関係ない」は間違い
故人が生前、所得を得ていた場合、死亡した年の所得についても申告が必要です。これを「準確定申告」といいます。
言葉の意味だけを短く確かめたいときは、用語集の「準確定申告」も参考にしてください。
国税庁の案内によれば、相続人が、1月1日から死亡した日までに確定した所得金額および税額を計算して申告と納税をしなければならないとされています(国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」)。
年の途中で亡くなった場合に限らず、前年分の確定申告を済ませないまま亡くなったケースもあります。この場合は、前年分と本年分の両方を同じ期限内に申告することになります(同資料)。
亡くなった後の税の期限
いずれも相続の開始を知った日の翌日から数えます。国税庁の案内をもとに当サイトで整理。
誤解その2|「10か月あるから、4か月はまだ先」ではない
準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内です(国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」)。
相続税の申告期限である10か月より、先に到来する期限だということになります。葬儀や各種手続きに追われているうちに、気づけば4か月が迫っている、という状況は十分に起こり得ます。
提出先は、被相続人の死亡当時の納税地を所轄する税務署長です(同資料)。どこの税務署でもよいわけではない、という点も見落とされやすいところです。
4か月の数え方|「知った日の翌日」から数える
国税庁は、相続税の10か月について「1月6日に死亡した場合にはその年の11月6日が申告期限」と例を示しています(No.4205)。起点の「知った日」は、通常は亡くなった日だと説明しています。
準確定申告も同じ考え方で数えると、1月6日に亡くなった場合の期限は5月6日です。国税庁の質疑応答事例では、法律の言い方として「翌日から4か月を経過した日の前日まで」と書かれています。
準確定申告の期限の数え方
通常は亡くなった日(国税庁No.4205)▼
亡くなった日そのものは数えない▼
例:1月6日に死亡→5月6日まで▼
その翌日が期限(国税通則法第10条第2項)
国税庁No.2022・No.4205、質疑応答事例「民法上の相続人が不存在の場合の準確定申告の手続」、国税通則法基本通達(第10条関係)、暮らしの税情報(令和8年度版)「申告と納税」をもとに当サイトで整理(2026年11月19日確認)。
29日〜31日に亡くなった場合は、4か月後の月に同じ日付がないことがあります。月末近くの方は、期限の日を税務署で確かめておくと安心です。
亡くなった日別の期限早見表|2026年に亡くなった場合(計算は当サイト)
2026年の各月15日に亡くなった場合の、3つの期限を表にしました。亡くなった日を「知った日」として、国税庁の例と同じ数え方で計算しています(計算は当サイト)。
2026年に亡くなった場合の期限早見表(各月15日の例)
| 亡くなった日 | 相続放棄 3か月の目安 | 準確定申告 4か月 | 相続税 10か月 |
|---|---|---|---|
| 1/15(木) | 4/15(水) | 5/15(金) | 11/16(月)※ |
| 2/15(日) | 5/15(金) | 6/15(月) | 12/15(火) |
| 3/15(日) | 6/15(月) | 7/15(水) | 翌1/15(金) |
| 4/15(水) | 7/15(水) | 8/17(月)※ | 翌2/15(月) |
| 5/15(金) | 8/15(土) | 9/15(火) | 翌3/15(月) |
| 6/15(月) | 9/15(火) | 10/15(木) | 翌4/15(木) |
| 7/15(水) | 10/15(木) | 11/16(月)※ | 翌5/17(月)※ |
| 8/15(土) | 11/15(日) | 12/15(火) | 翌6/15(火) |
| 9/15(火) | 12/15(火) | 翌1/15(金) | 翌7/15(木) |
| 10/15(木) | 翌1/15(金) | 翌2/15(月) | 翌8/16(月)※ |
| 11/15(日) | 翌2/15(月) | 翌3/15(月) | 翌9/15(水) |
| 12/15(火) | 翌3/15(月) | 翌4/15(木) | 翌10/15(金) |
「翌」は2027年。※は暦の上の期限が土曜・日曜に当たるため、翌日以後の最初の平日に直した日付(国税通則法第10条第2項)。表の日付は内閣府の祝日一覧(令和8年・9年)で祝日に当たらないことを確認。亡くなった日を「知った日」とし、国税庁No.4205の例(1月6日→11月6日)と同じ数え方で当サイトが計算。相続放棄の欄は暦の上の日付のままの目安で、茶色は土曜・日曜。正確な期限は家庭裁判所に確かめてください。
亡くなった日から準確定申告の暦の上の期限までは、120〜123日でした。相続放棄の3か月の目安から準確定申告の期限までは、28〜31日しかありません(計算は当サイト)。
12通りのうち、暦の上の期限が土曜・日曜に当たるのは、準確定申告で2通り、相続税で3通りでした(計算は当サイト)。期限が土日祝日等に当たるときはその翌日が期限になるため(国税通則法第10条第2項)、表では翌日以後の最初の平日に直しています。
なぜこの仕組みになっているのか|所得税は「1年分」を区切って計算する制度だから
所得税は、毎年1月1日から12月31日までの1年間に生じた所得について計算し、翌年の2月16日から3月15日までの間に申告と納税をする制度です(国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」)。
この区切りの途中で本人が亡くなると、本来なら本人が行うはずだった申告を、相続人が代わりに行う必要が出てきます。それが準確定申告です。
相続人が複数いる場合は、各相続人が連署して申告書を提出するのが原則です。ただし、他の相続人の氏名を付記して、各人が別々に提出することもできます。
この場合、申告書を提出した相続人は、他の相続人に申告内容を通知しなければならないとされています(同資料)。
相続税の申告が「相続財産全体」に対するものであるのに対し、準確定申告は「故人が生きていた期間の所得」に対するものです。対象にしているものが違うため、期限も別に設定されている、という構造になっています。
図:相続後に来る2つの申告期限の違い
| 手続き | 期限 | 提出先 |
|---|---|---|
| 準確定申告(所得税) | 知った日の翌日から4か月以内 | 被相続人の死亡当時の納税地の税務署長 |
| 相続税の申告 | 知った日の翌日から10か月以内 | 被相続人の住所地を所轄する税務署 |
出典:国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」「No.4205 相続税の申告と納税」(いずれも令和8年4月1日現在法令等、2026年11月19日確認)
 運営者:Akiko.O
控除の扱いにも「死亡日まで」という区切りがある
医療費控除は、死亡の日までに故人が支払った医療費が対象です。死亡後に相続人が支払った分は含められません。社会保険料控除や生命保険料控除なども同じ考え方で、死亡の日までに本人が支払った額が対象になります。配偶者控除や扶養控除の判定も、死亡の日の現況で行われ、月割計算はしません。細かい点ですが、申告書を作る段階でつまずきやすいところです。
国税庁の案内(令和8年4月1日現在法令等)では、月割計算をしない控除として、配偶者控除・扶養控除などに加えて、令和7年分以後に始まった特定親族特別控除も挙げられています。亡くなった年の分の申告でも、死亡の日の現況で判定します。
寄附金控除も、死亡の日までに故人が支出した特定寄附金が対象です(No.2022)。死亡の日を境に、だれが支払ったものかを分けて整理しておきましょう。
申告が要るかの目安|給与だけ・年金だけの人の場合
国税庁は、死亡によって退職した人を、年の途中で行う年末調整の対象に挙げています(No.2665)。給与だけの人は、勤務先で税額の精算が行われることがあります。
公的年金については、年金の収入が400万円以下で、年金以外の所得が20万円以下なら、確定申告の必要はないとされています(No.1600)。その場合でも、医療費控除などで所得税が戻るときは申告できます。
申告が要るかを確かめる3つの入り口
国税庁タックスアンサーNo.2665・No.1600(令和8年4月1日現在法令等、2026年11月19日確認)をもとに当サイトで整理。個別の判断は税務署・税理士へ。
国税庁の質疑応答事例では、申告書を「提出しなければならない場合」と、還付を受けるために「提出できる場合」を分けて説明しています。戻るお金がありそうなときも、出し方と期限を税務署に確かめると確実です。
相続放棄の3か月との関係|放棄の期限が先に来る
相続人は、自分のために相続の開始があったことを知った時から3か月以内に、単純承認・限定承認・相続放棄のどれかを選びます(裁判所)。相続放棄は、故人の権利や義務を一切受け継がない手続きです。
準確定申告は、相続人(包括受遺者を含む)が行う手続きです(No.2022)。放棄を考えている人がどう関わるかは、3か月が来る前に税務署か税理士に確かめておきましょう。
亡くなってから来る3つの期限の順番
期限は裁判所「相続の承認又は放棄の期間の伸長」、国税庁No.2022・No.4205による。日数は2026年の各月15日に亡くなった場合の暦の上の幅で、当サイトが計算。
3か月の期間内に調べても決められないときは、家庭裁判所に申し立てて期間を延ばしてもらえることがあります(裁判所)。手続きは相続放棄の3か月を延ばす方法の記事にまとめています。
放棄と限定承認のどちらが合うかは、相続放棄と限定承認の違いで比べられます。そもそもだれが相続人になるかは、相続人の順位の記事で確かめてください。
相続人がだれもいないとき
国税庁の質疑応答事例では、民法上の相続人がいない場合、包括受遺者がいればその人が準確定申告書を出すとしています。包括受遺者もいなければ、相続財産法人が出します。
相続財産法人の場合の期限は、清算人が確定した日の翌日から4か月を経過した日の前日までです。清算人の役割は、用語集の「相続財産清算人」で確かめられます。
 現場スタッフ
身寄りのない方や後見人がついている方の葬儀のあと、税の手続きは後見人(弁護士・司法書士など)が担っていた、と見聞きしています。
後見人がついていた方でも、亡くなったあとにだれがどの立場で手続きをするかは、相続人や包括受遺者がいるかどうかで変わります。迷うときは、税務署か税理士に確かめてください。
準確定申告のお金は相続税でどう扱う|納める税と戻るお金
準確定申告で納めることになった所得税は、相続税を計算するときに債務として遺産総額から差し引けます(No.4126)。ただし、相続人の責任で納めることになった延滞税や加算税は差し引けません。
反対に、準確定申告で戻ってきた還付金は、故人の財産として相続財産にあたります。国税庁の「誤りやすい事例」でも、相続税の申告で記入を忘れやすい例として挙げられています。
準確定申告のお金と、相続税での扱い
納める所得税
相続税では:債務として差し引ける
出典:No.4126
戻る還付金
相続税では:相続財産に入る
出典:誤りやすい事例⑦
延滞税・加算税
相続税では:差し引けない
出典:No.4126
未支給年金
扱い:受け取った遺族の一時所得
出典:No.1605
国税庁No.4126・No.1605(令和8年4月1日現在法令等)、「誤りやすい事例⑦(申告書第11表の付表4関係)」をもとに当サイトで整理(2026年11月19日確認)。
故人に支払われていなかった公的年金(未支給年金)は、請求した遺族の一時所得になるとされています(No.1605)。故人の準確定申告とは別の扱いなので、未支給年金の用語集もあわせて確かめてください。
相続税の申告がそもそも要るかは、遺産の額と基礎控除で決まります。目安は相続税の基礎控除の記事で計算できます。
出し方と書類|付表をつけて、死亡当時の納税地の税務署へ
準確定申告書には、各相続人の氏名・住所・故人との続柄などを書いた付表を添えて出します(No.2022)。付表の正式な名前は「死亡した者の所得税及び復興特別所得税の確定申告書付表」です。
相続人の代表者がほかの相続人の還付金も受け取るときは、付表とは別に委任状(準確定申告書用)が必要です。様式は国税庁のページから手に入ります。
準確定申告を出すまでの順番
源泉徴収票など、所得がわかる書類を集める▼
連署で出すか、別々に出して内容を通知するか▼
付表には相続人の氏名・住所・続柄などを書く▼
知った日の翌日から4か月以内に申告と納税▼
委任状(準確定申告書用)をあわせて出す
国税庁No.2022、「所得税及び復興特別所得税の準確定申告のe-Tax対応について」をもとに当サイトで整理(2026年11月19日確認)。
e-Taxで出すこともできます。国税庁によると、令和2年分以後の準確定申告書が対象で、相続人が1人でも付表をe-Taxで送る必要があります。
国税庁の確定申告書等作成コーナーでは、準確定申告書は作れません。e-Taxソフトなどを使うよう案内されています。
国税庁の様式一覧には、非居住者の方が使う「準確定申告書」という別の様式も載っています。亡くなった方の申告に使うものとは違うので、付表とあわせて取り違えないようにしてください。
今、確認しておきたいこと
まず確認したいのは、故人に申告の必要な所得があったかどうかです。給与や公的年金だけの人の目安は、上の「申告が要るかの目安」の章にまとめました。判断に迷う場合は、税務署や税理士に相談してください。
相続人が複数いる場合は、誰がどのように申告を行うかを早めに話し合っておくと、後の手続きがスムーズです。連署で提出するか、別々に提出してほかの相続人に内容を通知するか、どちらの形をとるかを決めておく必要があります。
医療費や保険料の領収書など、死亡の日までの支払いが分かる資料は、早い段階でまとめておくと申告の際に役立ちます。
図:申告前に確かめておきたいこと
- 故人に申告が必要な所得があったか
- 相続の開始を知った日はいつか(期限の起点)
- 前年分の確定申告が済んでいたか
- 相続人は何人いるか、連署か別々提出か
- 死亡日までの医療費・保険料の資料があるか
- 死亡当時の納税地の税務署はどこか
医療費の領収書や年金の書類など、故人の書類の探し方は遺品整理の前に探しておく3つの紙にまとめています。
現場スタッフご遺族から税金や申告のことを聞かれたときは、税理士に相談するようおすすめしていました。
よくある質問
 相談者
相続税とは別に、もっと手前に期限があるとわかって安心しました。まずは兄弟で、誰がどう申告するかを話し合ってみます。
運営者:Akiko.O焦らず、でも早めに
4か月は短いようで、やるべきことを整理すれば十分に間に合う期間です。まずは故人の所得の有無を確認し、相続人同士で役割を決めることから始めてみてください。
まとめ|10か月の前に、4か月の期限がある
相続税の申告期限である10か月は、よく知られています。しかし、その前に、故人の所得税に関する準確定申告という手続きがあり、期限は相続の開始を知った日の翌日から4か月以内です。
提出先は死亡当時の納税地の税務署、相続人が複数なら連署か別提出かを決める必要があります。前年分の申告が未了のまま亡くなった場合も同じ4か月という期限が適用されます。
まず何をいつまでに済ませるべきか、落ち着いて整理することが、この後の手続き全体を楽にします。
2026年に亡くなった場合、暦の上の期限までは120〜123日で、相続放棄の3か月の目安からは28〜31日しかありません(計算は当サイト)。申告が要るか迷うときは、早めに税務署か税理士に相談してください。
無料・10の質問・約2分・名前の入力なし
あなたの「相続・お金のそなえ」は何点?
「はい・いいえ・わからない」で答えるだけで、いまの準備の進み具合が点数で分かります。点数に合わせて、次に読んでおきたい記事もご案内します。
相続・お金そなえ度チェックをはじめる参考・出典
- 国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」(令和8年4月1日現在法令等、2026年11月19日確認)
- 国税庁「所得税及び復興特別所得税の準確定申告のe-Tax対応について」(2026年11月19日確認)
- 国税庁「No.4205 相続税の申告と納税」(令和8年4月1日現在法令等、2026年11月19日確認)
- 国税庁「No.4126 相続財産から控除できる債務」(令和8年4月1日現在法令等、2026年11月19日確認)
- 国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等、2026年11月19日確認)
- 国税庁「No.1605 遺族の方に支給される公的年金等」(令和8年4月1日現在法令等、2026年11月19日確認)
- 国税庁「No.2665 年末調整の対象となる人」(令和8年4月1日現在法令等、2026年11月19日確認)
- 国税庁の質疑応答事例「民法上の相続人が不存在の場合の準確定申告の手続」(2026年11月19日確認)
- 国税庁「誤りやすい事例⑦(申告書第11表の付表4関係)所得税の準確定申告書を提出し、還付金を受領している場合」(2026年11月19日確認)
- 国税庁「申告書・申告書付表と税額計算書等一覧(申告所得税)」(付表の様式。2026年11月19日確認)
- 裁判所「相続の承認又は放棄の期間の伸長」(2026年11月19日確認)
- 国税庁「国税通則法基本通達 第10条関係 期間の計算及び期限の特例」(2026年11月19日確認)
- 国税庁「暮らしの税情報(令和8年度版)申告と納税」(申告期限・納期限が土日祝日等の場合は翌日。2026年11月19日確認)
- 内閣府「国民の祝日について」(令和8年・9年の祝日。2026年11月19日確認)
この記事の制度の説明は、国税庁タックスアンサーの「令和8年4月1日現在法令等」と、2026年11月19日に確かめた各ページによります。国税庁は、令和9年分以後は所得税に防衛特別所得税が加わると案内しているため、2027年以後に亡くなった方の申告では最新の様式を確かめてください。